Che cosa misura l’indagine
Banca d’Italia ha svolto l’indagine nel 2025 usando i costi registrati nel 2024. Il campione comprende 12.053 conti tradizionali presso 604 sportelli, 1.490 conti online e 998 conti postali presso 50 sportelli.
La rilevazione riguarda il costo dei conti correnti e include un approfondimento sulle commissioni applicate agli affidamenti e agli sconfinamenti. Non misura il prezzo di un singolo prodotto disponibile oggi.
La commissione media sul fido accordato
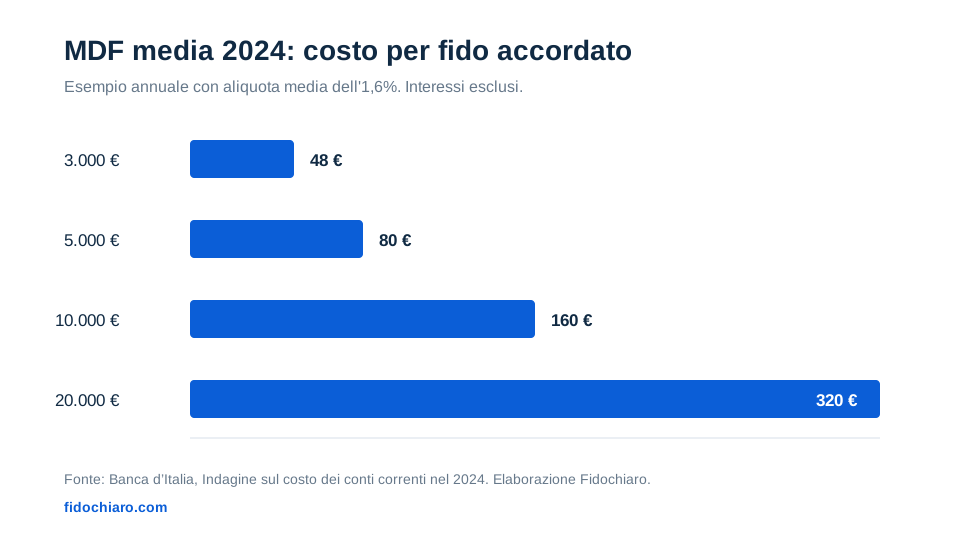
La commissione di messa a disposizione fondi, indicata anche come MDF, è stata in media pari all’1,6% del credito accordato. Nel 2023 era pari all’1,7%, con una riduzione di 0,1 punti percentuali.
Applicando l’1,6% come semplice esempio annuale, la commissione vale 80 euro su 5.000 euro accordati, 160 euro su 10.000 euro e 320 euro su 20.000 euro. Gli interessi sulle somme utilizzate restano esclusi da questi importi.
La CIV media per singolo addebito
La commissione di istruttoria veloce media è salita da 13,70 euro nel 2023 a 16,20 euro nel 2024. La CIV è collegata alla valutazione di uno sconfinamento nei casi previsti dal contratto e dalla normativa.
Una singola CIV da 16,20 euro aggiunta a un piccolo sconfinamento può incidere molto sul costo relativo. Numero di applicazioni, esenzioni e condizioni effettive vanno verificati nei documenti della banca.
Come leggere gli esempi
La tabella scaricabile applica la MDF media osservata a quattro importi accordati. Serve a comprendere l’ordine di grandezza della sola commissione, mantenendo separati interessi, CIV e altre spese.
Per una simulazione completa inserisci accordato, utilizzato, TAN e durata nel simulatore. Aggiungi la percentuale di commissione e il valore della CIV riportati nel tuo foglio informativo.
Dati ufficiali e simulazioni
I dati ufficiali provengono dall’indagine Banca d’Italia pubblicata a dicembre 2025 e riferita al 2024. Gli importi in euro sono elaborazioni Fidochiaro ottenute applicando il valore medio dell’1,6% agli importi indicati.
La media nazionale aiuta a orientarsi, mentre il costo del singolo fido dipende dal contratto e dall’utilizzo reale del conto. Fidochiaro è uno strumento indipendente e non promuove prodotti bancari.