Disponibilità della somma
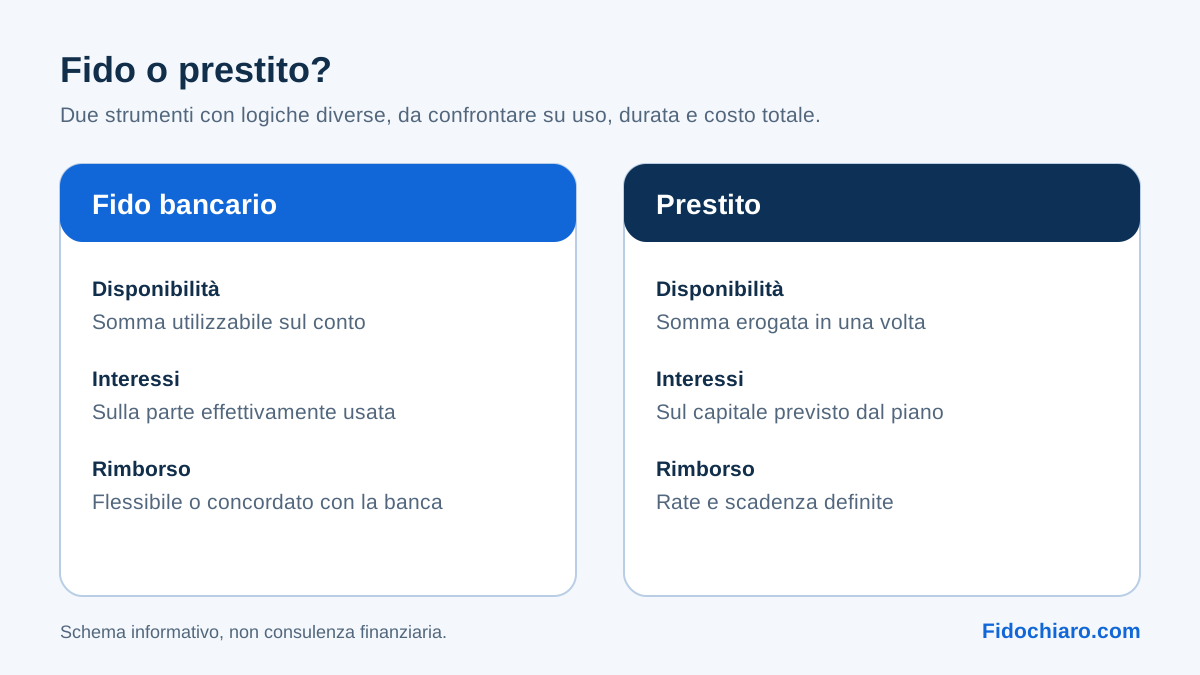
Nel fido la banca stabilisce un limite sul conto. Puoi utilizzare una parte, rimborsarla e tornare a utilizzarla durante la validità del rapporto.
Nel prestito il capitale viene normalmente erogato in una soluzione e il debito segue il piano concordato. Questa differenza rende il fido adatto a utilizzi variabili e il prestito più strutturato nel tempo.
Interessi e commissioni
Nel fido gli interessi maturano sulla somma effettivamente utilizzata. Può aggiungersi una commissione sulla disponibilità del limite accordato.
Nel prestito gli interessi e i costi vengono distribuiti secondo il piano di ammortamento e confluiscono nel costo complessivo rappresentato dal TAEG secondo le regole applicabili.
Rimborso e durata
Il fido può essere a revoca o a scadenza. Il saldo cambia insieme ai movimenti del conto e il rientro può essere flessibile, salvo le condizioni contrattuali.
Il prestito presenta in genere durata, scadenze e rate definite dall’inizio. Il confronto richiede quindi di osservare sia il costo sia la prevedibilità delle uscite.
Come confrontare due ipotesi
Confronta la stessa somma e lo stesso orizzonte temporale. Considera interessi, commissioni, spese, rata o uscita mensile e condizioni di rimborso anticipato.
Fidochiaro simula il fido senza promuovere prodotti. Per un confronto contrattuale usa i documenti delle offerte e valuta il supporto di un professionista qualificato.